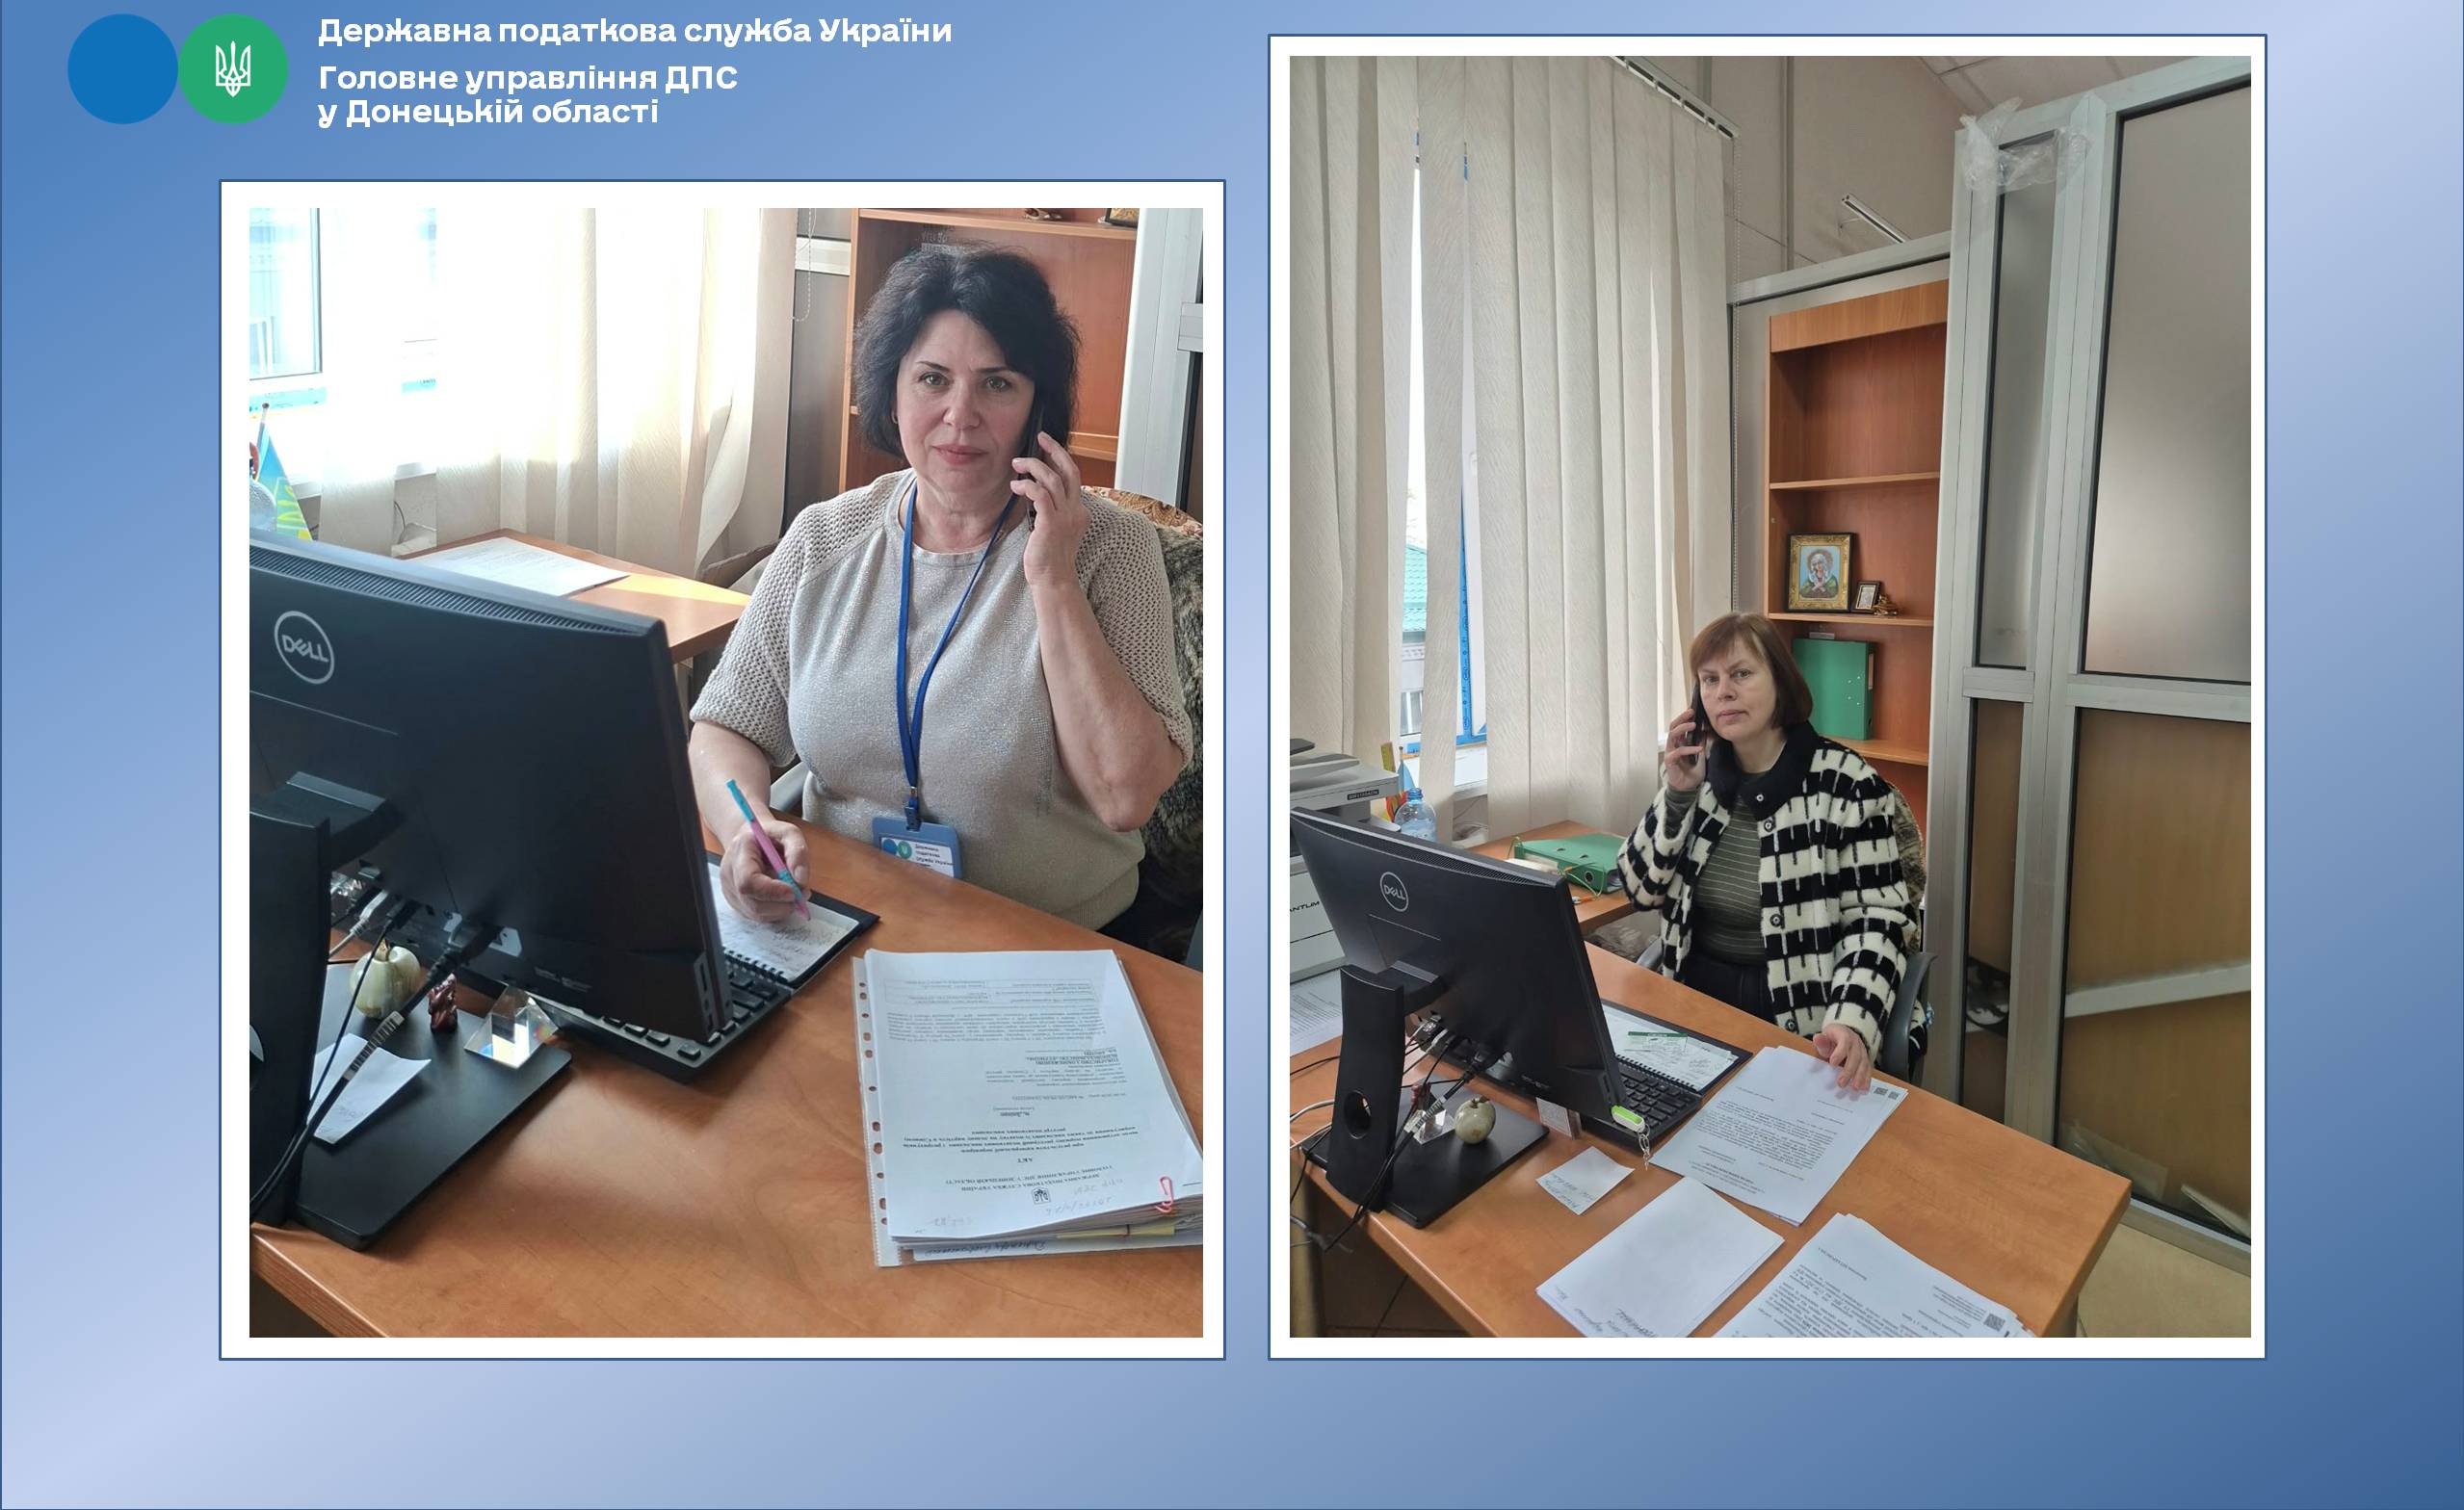
На цьому тижні відбулися сеанси телефонного зв’язку «гаряча лінія» в Краматорській державній податковій інспекції Головного управління ДПС у Донецькій області.
До діалогу з платниками податків долучилась начальник Краматорської ДПІ Анжеліка Зуякова. Тема «гарячої лінії» – «Погодження довідки-розрахунку на виплату заробітної плати: що повинен знати платник єдиного внеску».
Відповідно до пункту 4 Порядку прийняття надавачами платіжних послуг на виконання платіжних інструкцій на виплату заробітної плати, затвердженого наказом Міністерства фінансів України від 16.09.2022 № 291 із змінами та доповненнями (далі – Порядок № 291), довідка-розрахунок на виплату заробітної плати складається платником єдиного внеску на загальнообов’язкове державне соціальне страхування (далі – єдиний внесок) за формою згідно з додатком 1 до Порядку № 291.
Контролюючі органи невідкладно погоджують довідку-розрахунок в електронній або паперовій формі, надану платником єдиного внеску. Один примірник погодженої довідки-розрахунку в паперовій формі надається обслуговуючому надавачу платіжних послуг, другий – контролюючому органу, третій – залишається у платника єдиного внеску.
Згідно з пунктом 5 Порядку № 291 у разі подання до обслуговуючого надавача платіжних послуг одночасно з грошовим чеком та/або платіжною інструкцією на видачу (перерахування) коштів для виплати заробітної плати за відповідний період документального підтвердження раніше сплаченого єдиного внеску, довідки-розрахунку в електронній формі або оригіналу довідки-розрахунку в паперовій формі, погодженої з контролюючим органом, обслуговуючий надавач платіжних послуг має видати суму, зазначену в грошовому чеку, та/або виконати платіжну інструкцію.
Фахівець зауважила, що у разі погодження контролюючим органом довідки-розрахунку на виплату заробітної плати за формою згідно з додатком 1 до Порядку № 291 з від’ємним значенням рядка 5 «Сума єдиного внеску, яка зазначається в платіжній інструкції та підлягає перерахуванню (р. 2 + р. 3 – р. 4)», обслуговуючий надавач платіжних послуг приймає таку довідку-розрахунок до виконання за умови документального підтвердження сплаченого єдиного внеску.
Також сеанс телефонного зв’язку «гаряча лінія» на тему: «Отримання картки платника, якщо громадянин перебуває за кордоном» провела фахівчиня Краматорської ДПІ Тамара Попова.
Відповідно до пункту 63.5 статті 63 Податкового кодексу України (далі – ПКУ) всі фізичні особи – платники податків та зборів реєструються у контролюючих органах шляхом включення відомостей про них до Державного реєстру фізичних осіб – платників податків (далі – ДРФО) у порядку, визначеному ПКУ.
Порядок реєстрації фізичних осіб у ДРФО та форми документів, пов’язаних із реєстрацією фізичних осіб у ДРФО, визначені Положенням про реєстрацію фізичних осіб у Державному реєстрі фізичних осіб – платників податків, затвердженим наказом Міністерства фінансів України від 29.09.2017 № 822, зі змінами і доповненнями (далі – Положення № 822). Згідно з пунктом 1 розділу VII Положення № 822 фізична особа незалежно від віку (як резидент, так і нерезидент), яка не включена до ДРФО, зобов’язана особисто або через представника подати до відповідного контролюючого органу облікову картку фізичної особи – платника податків за формою № 1ДР (далі – Облікова картка за ф. № 1ДР) (додаток 2 до Положення № 822), яка є водночас заявою для реєстрації у ДРФО, та пред’явити документ, що посвідчує особу, який містить необхідні для реєстрації реквізити (прізвище (за наявності), ім’я, по батькові (за наявності), дату народження, місце народження, місце проживання (за наявності), громадянство).
Фахівець констатувала, що громадянин України, який виїхав за кордон на постійне місце проживання в Обліковій картці за формою № 1ДР та заяві про внесення змін до ДРФО за формою № 5ДР використовує дані паспорта громадянина України для виїзду за кордон з відміткою про оформлення документів для виїзду громадян України за кордон на постійне проживання та у рядку «Задеклароване (зареєстроване) місце проживання (перебування) особи» вказує адресу місця проживання у країні постійного проживання (перебування) за кордоном.
В ході телефонної розмови платники податків, які зателефонували на «гарячі лінії», отримали вичерпні відповіді на свої запитання.
 Єдиний державний