З початку введення воєнного стану працюють «гарячі лінії» Головного управління ДПС у Донецькій області, за допомогою яких щоденно надаються роз'яснення з питань сплати платежів, повернення помилково сплачених коштів, користування електронними сервісами ДПС, реєстрації та обліку РРО/ПРРО, питання блокування податкових накладних, тощо.
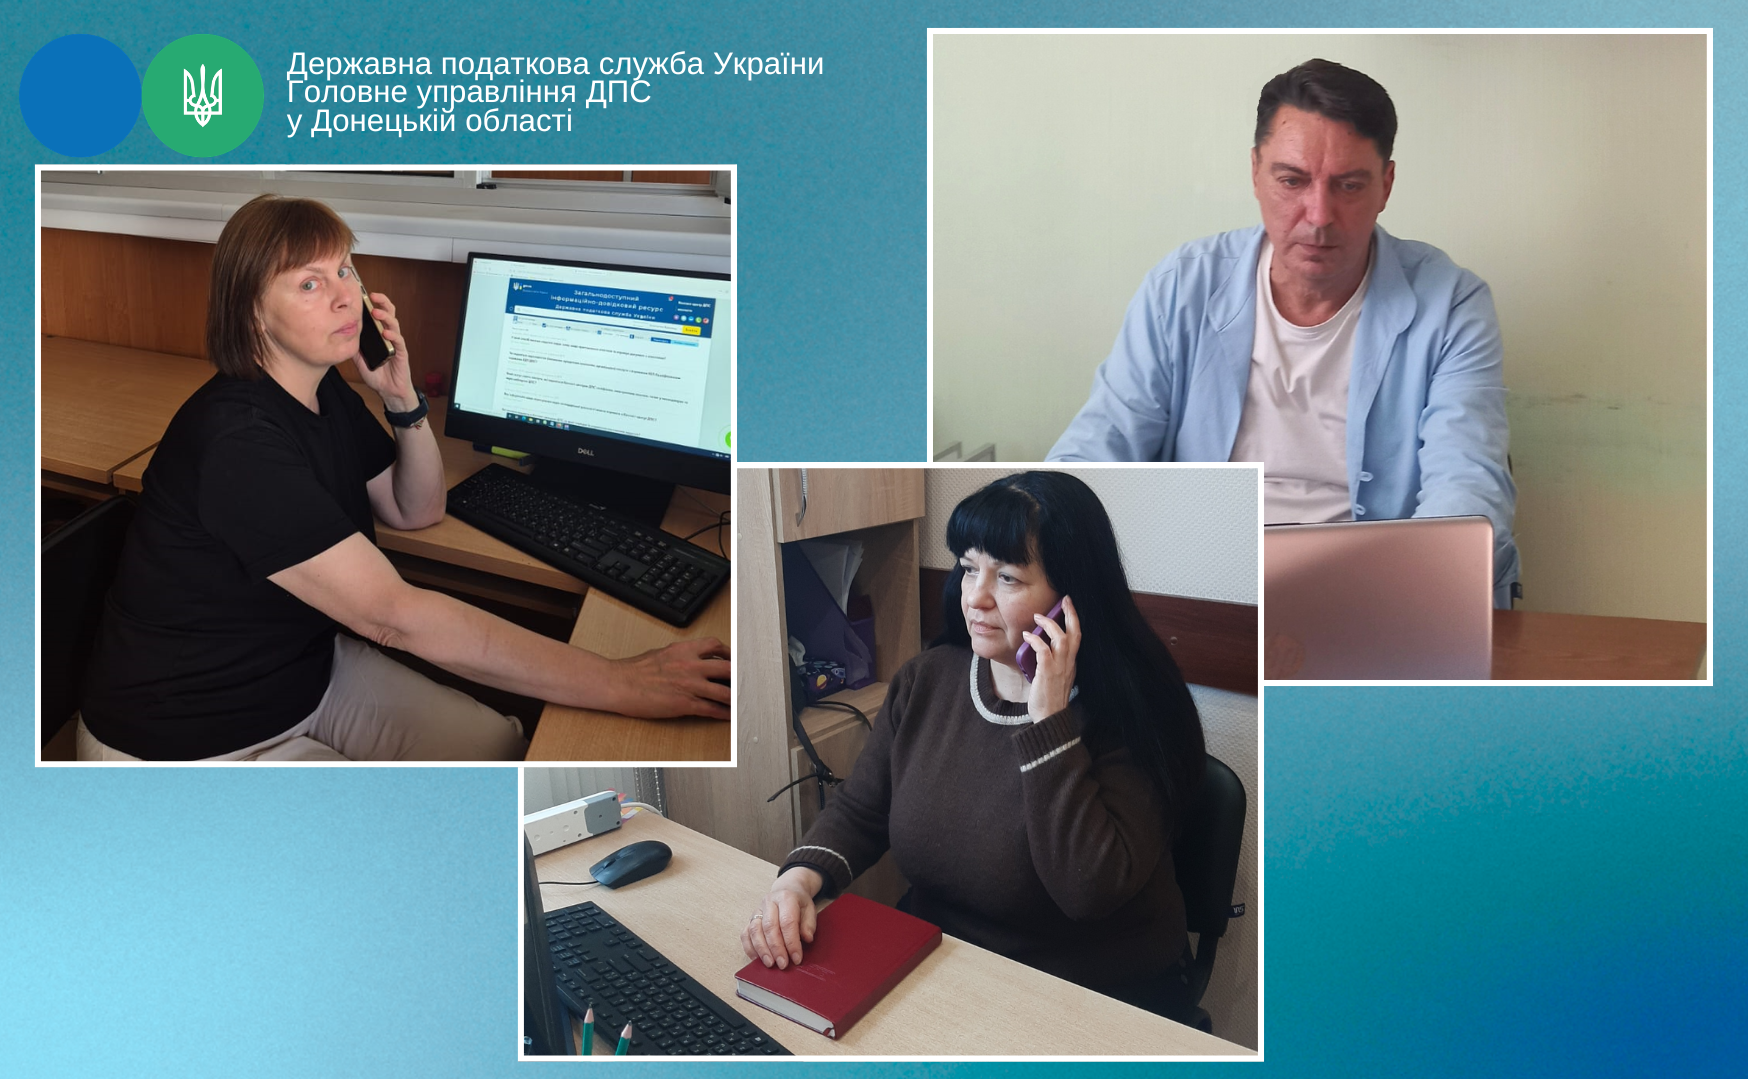
Днями відбулися сеанси телефонного зв’язку «гаряча лінія» в управлінні оподаткування юридичних осіб Головного управління ДПС у Донецькій області, Краматорській та Покровській державних податкових інспекціях.
Для платників податків було проведено сеанс телефонного зв’язку «гаряча лінія» за участю начальника відділу податків і зборів з юридичних осіб у галузі роздрібної торгівлі та ремонту автотранспортних засобів управління оподаткування юридичних осіб Тетяни Трофимової на тему «Порядок заповнення декларації з податку на прибуток».
Під час проведення діалогу платники податків отримали відповіді на питання щодо порядку заповнення декларацій з податку на прибуток та декларування податку на прибуток.
Фахівець проконсультувала, як відображаються авансові внески з податку на прибуток платниками акцизного збору, що здійснюють роздрібну торгівлю пальним.
Платники, які зобов’язані сплачувати авансові внески з податку на прибуток, заповнюють декларацію наступним чином:
заглавна частина (рядок 10 «Особливі відмітки») – обов’язково проставляється відмітка про те, що декларація подається платником, що сплачує авансові внески за кожне місце роздрібної торгівлі пальним ;
додаток ЩАВ – заповнюється таблиця 2 додатка, де проводиться детальний щомісячний розрахунок суми авансового внеску окремо за кожне місце роздрібної торгівлі (АЗС), внесене до відповідного Реєстру ліцензіатів ;
рядок 26 ЩАБ декларації – сюди переноситься підсумкове значення із рядка 26 таблиці 2 додатка ЩАБ у звітному місяці;
рядок 27 декларації – відображається сума авансових внесків нарахована та сплачена за попередній звітний період поточного року;
рядок 28 декларації – визначається сума авансових внесків безпосередньо за звітний квартал ( різниця між рядком 26 та рядком 27);
сплачені протягом року фіксовані авансові внески зменшують податкове зобов’язання з податку на прибуток, розраховане за результатами року.
Крім того, керівник підрозділу наголосила, що відповідно до положень п.п.141.14.3 ПКУ сума сплачених авансових внесків не підлягає поверненню платнику як надмірно сплачені податкові зобов’язання, не може бути зарахована в рахунок інших платежів і зборів.
Учасники «гарячої лінії» мали можливість поставити свої запитання та отримати фахові відповіді в режимі реального часу. Податківці наголосили, що подібні заходи спрямовані на підтримку відкритого діалогу між податковою службою та бізнесом, а також на підвищення рівня податкової обізнаності платників.
В Краматорській державній податковій інспекції відбувся сеанс телефонного зв’язку «гаряча лінія» на тему «Електронні засоби спілкування з податковою». На запитання платників податків відповідала начальник Краматорської ДПІ Анжеліка Зуякова.
Керівник підрозділу проконсультувала, де розміщено інформацію щодо адрес, контактних телефонів, режиму роботи центрів обслуговування платників та територіальних органів ДПС:
у відкритій частині Електронного кабінету (https://cabinet.tax.gov.ua) у розділі «Для платників»/Контакти (обрати відповідний регіон);
на офіційному вебпорталі ДПС (https://www.tax.gov.ua) у банері «Центри обслуговування» (обрати відповідний регіон).
Контактна інформація головних управлінь ДПС в областях, м. Києві розміщена на офіційному вебпорталі ДПС (https://www.tax.gov.ua) у банері «Територіальні органи» (обрати відповідний регіон)/Контакти.
Під час діалогу фахівець надала роз’яснення яким чином платник, який знаходиться за кордоном може подати документи для проставлення апостилю на документах, що видаються ДПС та отримати документ з проставленим апостилем.
Подати заяву про проставлення апостиля в Державній податковій службі України на офіційних документах, призначених для використання на території інших держав (далі – Заява) може поштою надіславши її до ДПС за адресою: Львівська площа, 8, м. Київ, 04053.
Документ (документи) з проставленим апостилем або обґрунтованою відмовою (далі – Документ) надсилається в межах території України. Водночас, у Заяві платник, який є заявником, може визначити особу, якій буде надіслано Документ засобами поштового зв’язку АТ «Укрпошта».
Завідувач сектору обліку платників, об’єктів оподаткування та ведення реєстрів Покровської державної податкової інспекції Євген Босенко провів гарячу лінію на тему: «Порядок обрання або переходу на спрощену систему оподаткування».
Для обрання або переходу на спрощену систему оподаткування суб’єкт господарювання подає до контролюючого органу за місцем податкової адреси заяву. Заява подається особисто (уповноваженою особою), надсилається поштою, в електронній формі або державному реєстратору під час державної реєстрації. Зареєстровані (новостворені) суб’єкти господарювання, які до закінчення місяця, в якому відбулася державна реєстрація, подали заяву про застосування спрощеної системи оподаткування та ставки єдиного податку, встановленої для першої – другої групи, вважаються платниками єдиного податку з першого числа місяця, наступного за місяцем, у якому відбулася державна реєстрація. Суб’єктам господарювання, які обрали третю групу оподаткування, необхідно подати заяву про застосування спрощеної системи оподаткування протягом 10 днів з дня державної реєстрації і будуть вважатися платниками єдиного податку з дня державної реєстрації.
Суб’єкти господарювання, які є платниками інших податків і зборів (загальної системи оподаткування) можуть прийняти рішення про перехід на спрощену систему оподаткування шляхом подання заяви до контролюючого органу не пізніше ніж за 15 календарних днів, до початку наступного календарного кварталу.
Суб’єкт господарювання може здійснити перехід на спрощену систему оподаткування один раз протягом календарного року і при виконанні умов, обумовлених Податковим кодексом України:
- відсутність податкового боргу;
- відповідність обраного КВЕДу (види діяльності) обраній групі спрощеної системи оподаткування;
- обсяг доходу протягом календарного року не повинен перевищувати встановленому доходу для відповідної обраній групі;
- заява про реєстрацію або перехід на спрощену систему оподаткування повинна відповідати вимогам Податкового кодексу України.
Головне управління ДПС у Донецькій області й надалі продовжуватиме практику проведення інформаційно-роз’яснювальних заходів для сприяння сумлінному виконанню платниками податкових обов’язків.
 Єдиний державний